 Dr. Mulyadin Malik: Desa Harus Menjadi Kekuatan Ekonomi dan Masa Depan Bangsa
 Buku: REKONSTRUKSI HUKUM NASIONAL DAN KEADILAN EKONOMI: DARI DAS SOLLEN MENUJU DAS SEIN
 Fasilitasi Keringanan Retribusi Daerah, Berdasarkan Pergub 188 Tahun 2015
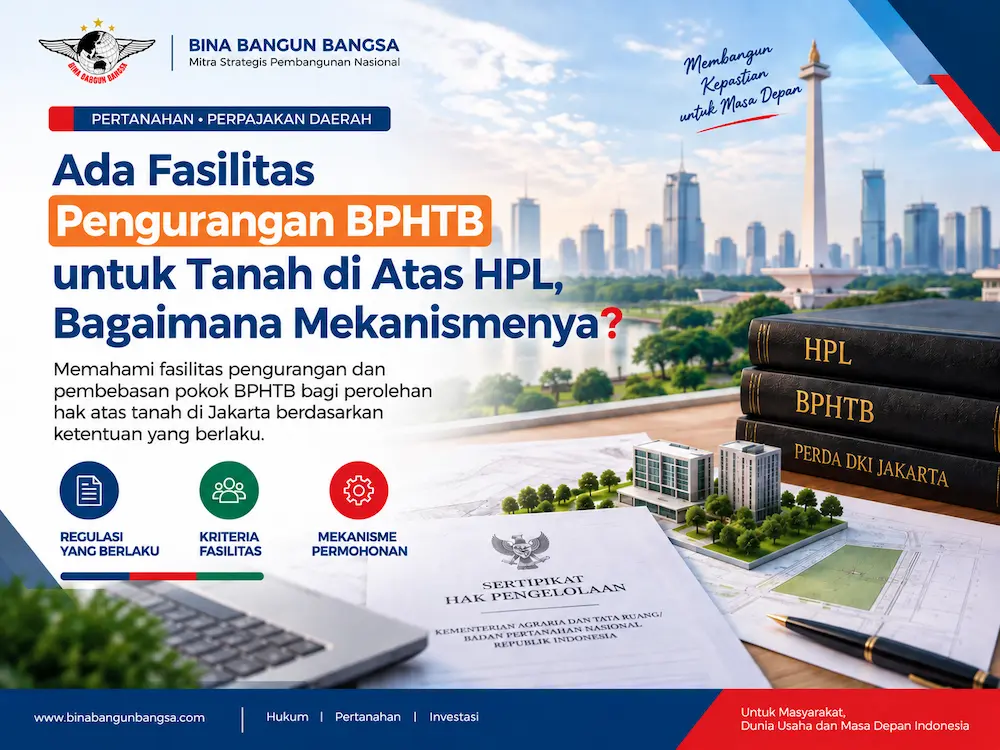
Tanah di Atas HPL, Apakah Bisa Mendapat Pengurangan BPHTB?
Masyarakat maupun badan hukum yang memperoleh hak atas tanah dalam konstruksi Hak Pengelolaan (HPL) perlu memahami bahwa kewajiban Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) tidak selalu harus dipandang sebagai kewajiban yang tidak dapat diberikan fasilitas.
Di Jakarta, terdapat ketentuan yang memungkinkan pemberian pengurangan atau pembebasan pokok BPHTB berdasarkan kriteria tertentu.
Fasilitas harus diuji berdasarkan jenis perolehan hak, subjek dan objek pajak, tujuan penggunaan tanah, serta kriteria yang ditetapkan dalam ketentuan yang berlaku.
HPL Tidak Otomatis Berarti Bebas atau Dipotong BPHTB
HPL merupakan salah satu bentuk hak pengelolaan tanah dalam sistem pertanahan nasional. Di atas HPL dapat diberikan hak atas tanah kepada pihak lain sesuai ketentuan peraturan perundang-undangan dan hubungan hukum dengan pemegang HPL.
Sementara itu, BPHTB merupakan pajak daerah yang dikenakan atas perolehan hak atas tanah dan/atau bangunan.
HPL bukan alasan otomatis untuk mendapatkan pengurangan BPHTB.
Yang harus diperiksa adalah apakah perolehan hak atas tanah tersebut memenuhi kriteria fasilitas BPHTB yang ditetapkan Pemerintah Provinsi DKI Jakarta.
Kepgub 450 Tahun 2026 Menjadi Dasar Penting
Keputusan Gubernur Provinsi DKI Jakarta Nomor 450 Tahun 2026 tentang Kriteria Pemberian Pengurangan dan Pembebasan Pokok Bea Perolehan Hak atas Tanah dan Bangunan merupakan salah satu regulasi penting yang perlu diperhatikan.
Kepgub tersebut ditetapkan pada 13 Mei 2026 dan tercatat berstatus berlaku dalam JDIH Provinsi DKI Jakarta. Kebijakan tersebut menjadi dasar untuk mengidentifikasi kondisi atau kategori perolehan hak yang dapat memperoleh fasilitas pengurangan maupun pembebasan pokok BPHTB.
Dokumen resmi:
JDIH Provinsi DKI Jakarta – Kepgub Nomor 450 Tahun 2026
Kepentingan Pendidikan, Sosial dan Kesehatan
Salah satu aspek penting dalam kebijakan fasilitas BPHTB adalah fungsi atau penggunaan tanah dan/atau bangunan.
Penggunaan untuk kepentingan tertentu, termasuk sosial, pendidikan dan kesehatan, dapat menjadi faktor yang diperhitungkan dalam menentukan kelayakan pemberian fasilitas sesuai kriteria yang berlaku.
Karena itu, permohonan fasilitas tidak cukup hanya menjelaskan bahwa tanah berada di atas HPL.
Pemohon perlu menjelaskan antara lain:
- untuk apa tanah digunakan;
- siapa yang menggunakan;
- kegiatan apa yang dilaksanakan;
- bagaimana status hukum pemohon;
- bagaimana hubungan pemohon dengan pemegang HPL;
- jenis hak yang diperoleh; dan
- apakah penggunaan tersebut memenuhi kategori fasilitas yang ditentukan regulasi.
Bagaimana Mekanisme Permohonannya?
| Tahap | Proses |
|---|---|
| 1 | Identifikasi status dan kedudukan HPL. |
| 2 | Identifikasi jenis hak yang diberikan atau diperoleh di atas HPL. |
| 3 | Menentukan kewajiban BPHTB berdasarkan perolehan hak. |
| 4 | Mengidentifikasi apakah memenuhi kriteria fasilitas. |
| 5 | Mengajukan permohonan beserta dokumen pendukung. |
| 6 | Verifikasi dan penilaian oleh instansi yang berwenang. |
| 7 | Keputusan pemberian atau penolakan fasilitas sesuai ketentuan. |
Dokumen yang Perlu Disiapkan
Pemohon fasilitas BPHTB atas tanah di atas HPL perlu memperhatikan kelengkapan dokumen, antara lain:
| No. | Dokumen |
|---|---|
| 1 | Identitas pemohon. |
| 2 | Dokumen badan hukum atau badan usaha apabila pemohon berbentuk badan hukum. |
| 3 | Dokumen HPL. |
| 4 | Dokumen dasar pemberian hak di atas HPL. |
| 5 | Dokumen mengenai jenis hak yang diperoleh. |
| 6 | Dokumen penggunaan dan peruntukan tanah. |
| 7 | Data nilai objek pajak. |
| 8 | Dokumen penghitungan BPHTB. |
| 9 | Dokumen yang membuktikan pemenuhan kriteria fasilitas. |
| 10 | Dokumen lain yang dipersyaratkan oleh instansi berwenang. |
Yang Harus Dibedakan
| Aspek | Penjelasan |
|---|---|
| HPL | Berkaitan dengan konstruksi penguasaan atau pengelolaan tanah. |
| Hak di atas HPL | Hak atas tanah yang diberikan sesuai ketentuan pertanahan. |
| BPHTB | Pajak daerah atas perolehan hak atas tanah dan/atau bangunan. |
| Pengurangan BPHTB | Fasilitas berupa pengurangan pokok BPHTB apabila memenuhi kriteria. |
| Pembebasan BPHTB | Fasilitas pembebasan pokok BPHTB sesuai kategori dan persyaratan. |
| Biaya pertanahan | Tidak otomatis ikut berkurang hanya karena memperoleh fasilitas BPHTB. |
Jangan Menyamakan Pengurangan BPHTB dengan Pembebasan Seluruh Biaya
Istilah “potongan BPHTB” yang sering digunakan masyarakat perlu dibedakan dengan istilah hukum berupa pengurangan pokok
atau pembebasan pokok BPHTB.
Fasilitas BPHTB tidak otomatis berarti seluruh biaya yang berhubungan dengan proses pemberian hak atas tanah menjadi hilang atau berkurang.
BPHTB perlu dibedakan dengan:
- PNBP pelayanan pertanahan;
- kewajiban berdasarkan hubungan hukum dengan pemegang HPL;
- kewajiban pemanfaatan atau pengelolaan aset; dan
- kewajiban perpajakan lainnya.
Mengapa Fasilitas Ini Penting?
Dari perspektif kebijakan publik, fasilitas pajak daerah dapat menjadi instrumen untuk mendorong kegiatan yang memberikan manfaat sosial dan ekonomi.
| Bidang | Potensi Manfaat |
|---|---|
| Pendidikan | Mendukung pembangunan dan pengembangan fasilitas pendidikan. |
| Kesehatan | Mendorong penyediaan sarana pelayanan kesehatan. |
| Sosial | Mendukung kegiatan yang memiliki manfaat sosial bagi masyarakat. |
| Investasi | Dapat mendukung kegiatan investasi yang memenuhi kriteria kebijakan daerah. |
Namun, pemerintah tetap perlu menjaga keseimbangan antara pemberian insentif dan optimalisasi penerimaan daerah. Karena itu, fasilitas harus diberikan
secara selektif berdasarkan kriteria yang jelas dan dapat dipertanggungjawabkan.
Apa yang Harus Diperhatikan Pemohon?
Permohonan fasilitas sebaiknya tidak hanya berbentuk permintaan umum untuk mendapatkan “keringanan pajak”.
Permohonan yang lebih kuat secara administratif harus menjelaskan:
Objek tanah →
Status HPL →
Jenis hak →
Dasar perolehan →
Penggunaan tanah →
Nilai objek pajak →
Kriteria fasilitas →
Dasar hukum →
Dokumen pendukung
Dengan konstruksi tersebut, pemerintah daerah dapat melakukan pengujian secara objektif apakah permohonan memenuhi ketentuan atau tidak.
Pertanyaan yang Sering Muncul
Apakah semua tanah di atas HPL mendapatkan pengurangan BPHTB?
Tidak otomatis. Status tanah yang berada di atas HPL bukan satu-satunya dasar pemberian fasilitas. Kelayakan harus dilihat berdasarkan
jenis perolehan hak dan kriteria fasilitas BPHTB yang berlaku.
Apakah badan hukum dapat mengajukan fasilitas?
Kelayakan bergantung pada kategori perolehan hak dan kriteria fasilitas yang dipenuhi, bukan semata-mata karena pemohon berbentuk badan hukum.
Apakah penggunaan untuk pendidikan dapat menjadi dasar permohonan?
Penggunaan untuk kepentingan pendidikan dapat menjadi salah satu aspek penting dalam pengujian fasilitas apabila memenuhi kategori dan persyaratan yang
ditentukan regulasi.
Kesimpulan
Tanah yang berada di atas HPL tidak otomatis mendapatkan pengurangan BPHTB.
Namun, terdapat mekanisme fasilitas pengurangan atau pembebasan pokok BPHTB di Jakarta berdasarkan kriteria yang telah ditetapkan pemerintah daerah.
Karena itu, bagi masyarakat, badan usaha, yayasan maupun badan hukum lainnya yang memperoleh hak atas tanah di atas HPL, persoalan utamanya bukan sekadar apakah tanah tersebut berada di atas HPL.
Pertanyaan hukumnya adalah:
Apakah perolehan hak atas tanah tersebut memenuhi kriteria fasilitas pengurangan atau pembebasan BPHTB berdasarkan ketentuan yang berlaku di Jakarta?
Jawabannya harus ditentukan berdasarkan status hukum tanah, jenis hak yang diperoleh, subjek dan objek BPHTB, tujuan penggunaan tanah, nilai perolehan serta dokumen pendukung yang dapat diverifikasi.
Dasar Hukum
| Regulasi | Pokok Pengaturan |
|---|---|
| UU Nomor 1 Tahun 2022 | Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, termasuk rezim pajak daerah. |
| Perda Provinsi DKI Jakarta Nomor 1 Tahun 2024 | Pajak Daerah dan Retribusi Daerah di Provinsi DKI Jakarta. |
| Kepgub Provinsi DKI Jakarta Nomor 450 Tahun 2026 | Kriteria pemberian pengurangan dan pembebasan pokok BPHTB. |
Catatan Redaksi Bina Bangun Bangsa
Artikel ini merupakan informasi umum mengenai fasilitas BPHTB, yang bergantung pada hasil verifikasi dokumen, fakta objek, jenis perolehan hak, penggunaan tanah dan pemenuhan seluruh kriteria yang ditetapkan dalam peraturan yang berlaku.