 Dr. Mulyadin Malik: Desa Harus Menjadi Kekuatan Ekonomi dan Masa Depan Bangsa
 Buku: REKONSTRUKSI HUKUM NASIONAL DAN KEADILAN EKONOMI: DARI DAS SOLLEN MENUJU DAS SEIN
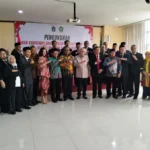 Pengukuhan Pengurus BKKKS Provinsi DKI Jakarta Masa Bakti 2026–2031
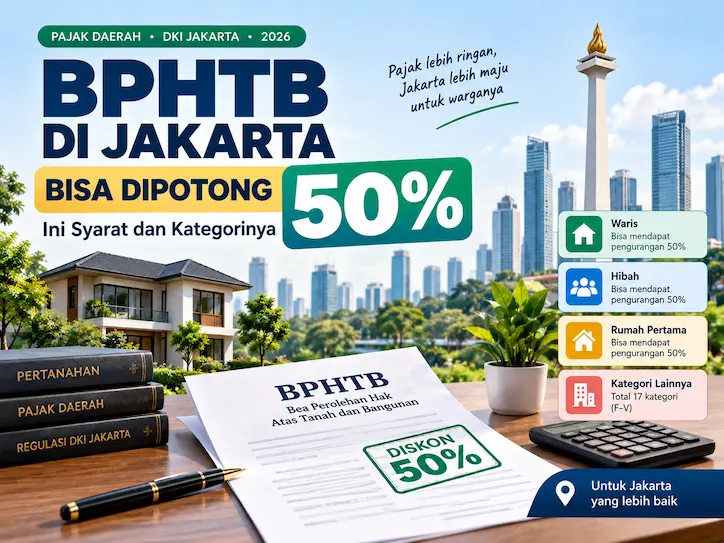
BPHTB DI JAKARTA BISA DIPOTONG 50%: SIAPA SAJA YANG BERHAK?
Daftar lengkap penerima pengurangan pokok BPHTB berdasarkan Kepgub DKI Jakarta Nomor 450 Tahun 2026
Kabar penting bagi wajib pajak di Jakarta:
Pemerintah Provinsi DKI Jakarta memberikan fasilitas pengurangan pokok BPHTB sebesar 50% untuk sejumlah kategori perolehan hak atas tanah dan/atau bangunan.
Ketentuan tersebut saat ini mengacu pada Keputusan Gubernur DKI Jakarta Nomor 450 Tahun 2026
tentang Kriteria Pemberian Pengurangan dan Pembebasan Pokok Bea Perolehan Hak Atas Tanah dan Bangunan.
1. Dasar Hukum Pengurangan BPHTB 50%
Dasar utama kebijakan ini adalah
Keputusan Gubernur DKI Jakarta Nomor 450 Tahun 2026.
Keputusan tersebut ditetapkan pada 13 Mei 2026 dan mulai berlaku pada tanggal
yang sama.
Kepgub 450 Tahun 2026 menggantikan dan mencabut
Kepgub DKI Jakarta Nomor 840 Tahun 2025 yang sebelumnya
mengatur kriteria pengurangan dan pembebasan pokok BPHTB.
Secara normatif, Kepgub 450/2026 berlandaskan antara lain pada:
- UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah;
- PP Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah;
- Perda DKI Jakarta Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah;
- Pergub DKI Jakarta Nomor 27 Tahun 2025 tentang Administrasi dan Tata Cara Keringanan, Pengurangan, dan Pembebasan atas Pokok dan/atau Sanksi Administratif Pajak Daerah;
- Kepgub DKI Jakarta Nomor 450 Tahun 2026 tentang Kriteria Pemberian Pengurangan dan Pembebasan Pokok BPHTB.
2. Apa yang Dimaksud Pengurangan Pokok BPHTB?
Pengurangan pokok BPHTB berarti jumlah BPHTB yang seharusnya terutang
dikurangi sesuai persentase fasilitas yang diberikan.
Contoh sederhana:
BPHTB sebelum fasilitas = Rp20.000.000
Pengurangan 50% = Rp10.000.000
BPHTB setelah pengurangan = Rp10.000.000
Perlu diperhatikan bahwa istilah yang digunakan regulasi adalah
pengurangan pokok BPHTB, bukan penghapusan seluruh kewajiban
BPHTB.
3. Apakah Pengurangan 50% Harus Diajukan?
Kepgub 450/2026 menetapkan bahwa pengurangan pokok BPHTB diberikan
secara jabatan pada saat wajib pajak melakukan pelaporan BPHTB.
Artinya, untuk kategori yang memang memenuhi kriteria, pada prinsipnya
tidak diperlukan permohonan pengurangan secara terpisah.
4. Siapa Saja yang Mendapat Pengurangan BPHTB 50%?
Lampiran Kepgub 450 Tahun 2026 membagi penerima pengurangan menjadi dua
kelompok besar.
| Kategori | Besaran |
|---|---|
| Huruf A–E | 75% |
| Huruf F–V | 50% |
Artikel ini secara khusus membahas kelompok F sampai V
karena kelompok inilah yang mendapatkan pengurangan sebesar
50% dari BPHTB terutang.
5. Daftar Lengkap 17 Kategori Penerima Pengurangan 50%
| No. | Huruf | Kategori Perolehan Hak |
|---|---|---|
| 1 | F | Memperoleh hak atas tanah dan/atau bangunan karena hibah wasiat. |
| 2 | G | Memperoleh hak atas tanah dan/atau bangunan karena waris. |
| 3 | H | Memperoleh hak melalui perpanjangan hak setelah hak sebelumnya berakhir, dengan ketentuan tidak terdapat perubahan nama. |
| 4 | I | Memperoleh hak sebagai pengganti tanah yang dibebaskan pemerintah untuk kepentingan umum. |
| 5 | J | Memperoleh hak atas tanah dan/atau bangunan yang akan diserahkan kepada pemerintah sebagai bagian dari kewajiban penyerahan berdasarkan IPPR, SIPPT atau kewajiban lainnya sesuai rekomendasi/keterangan instansi pemerintah terkait. |
| 6 | K | Memperoleh hak baru atas tanah dan/atau bangunan sebagai bagian dari objek yang secara fisik telah berusia lebih dari 20 tahun berdasarkan data fisik dan yuridis di Kantor Pertanahan.Catatan: kategori ini mempunyai mekanisme khusus; pengurangannya bukan otomatis 50% seluruh BPHTB, melainkan sebesar porsi BPHTB yang terutang atas bangunan. |
| 7 | L | Memperoleh hak baru yang berasal dari tanah eks desa atau tanah eks kota praja. |
| 8 | M | Memperoleh hak baru atas tanah dan/atau bangunan di atas tanah Hak Pengelolaan (HPL) atas nama Pemerintah Daerah Provinsi DKI Jakarta. |
| 9 | N | Veteran, PNS, TNI/Polri, pensiunan PNS, purnawirawan TNI/Polri atau janda/dudanya yang memperoleh rumah dinas melalui jual beli, tukar-menukar, hibah, hibah wasiat atau waris dari pihak yang memenuhi kriteria sebagaimana diatur Kepgub. |
| 10 | O | Orang pribadi yang memperoleh hak karena hibah dari keluarga sedarah dalam garis keturunan lurus satu derajat ke atas atau satu derajat ke bawah, termasuk suami/istri. |
| 11 | P | Orang pribadi yang memperoleh hak baru atas tanah dan/atau bangunan yang berasal dari tanah waris, dalam hal yang bersangkutan merupakan ahli waris. |
| 12 | Q | Orang pribadi ber-KTP DKI Jakarta, berusia paling sedikit 18 tahun atau telah menikah, yang memperoleh hak pertama kali melalui jual beli rumah tapak atau tanah kosong dengan NPOP paling tinggi Rp500 juta. |
| 13 | R | Memperoleh hak atas tanah dan/atau bangunan karena penggabungan usaha. |
| 14 | S | Badan yang memperoleh hak atas tanah dan/atau bangunan karena peleburan usaha. |
| 15 | T | Badan yang memperoleh hak baru atas tanah dan/atau bangunan di atas tanah yang sebelumnya merupakan Hak Pengelolaan. |
| 16 | U | Badan Usaha Milik Daerah (BUMD) yang memperoleh hak atas tanah dan/atau bangunan sebagai bagian dari penyertaan modal pemerintah daerah. |
| 17 | V | Badan yang memperoleh hak baru selain Hak Pengelolaan dalam rangka perpanjangan hak atas tanah yang sebelumnya merupakan rumah susun atas nama pemegang hak yang berbeda dengan pemegang hak sebelumnya. |
⚠️ PENTING: TIDAK SEMUA HURUF F–V BERARTI POTONGAN 50% DENGAN CARA YANG SAMA
Secara umum huruf F sampai V mendapatkan pengurangan sebesar 50%.
Namun huruf K merupakan pengecualian teknis.
Untuk huruf K, Kepgub 450/2026 menetapkan pengurangan sebesar porsi BPHTB yang terutang atas bangunan, bukan otomatis 50% dari seluruh BPHTB.
Karena itu, penghitungan harus melihat kondisi objek tanah dan bangunan secara konkret.
6. Khusus Tanah Warisan: Ada Dua Jalur Pengurangan 50%
Bagi masyarakat yang sedang mengurus tanah warisan, terdapat dua kategori yang perlu dibedakan.
| Kategori | Dasar | Pengurangan |
|---|---|---|
| Perolehan hak karena waris | Huruf G | 50% |
| Hak baru yang berasal dari tanah waris dan penerimanya adalah ahli waris | Huruf P | 50% |
Artinya, masyarakat tidak boleh langsung menyamakan semua kasus warisan.
Status perolehan hak dan konstruksi administrasi pertanahannya perlu diperiksa terlebih dahulu.
7. Rumah Pertama Juga Bisa Mendapat Pengurangan 50%
Salah satu kategori yang cukup penting bagi masyarakat umum adalah huruf Q.
SYARAT UTAMA RUMAH PERTAMA – PENGURANGAN 50%
- Wajib pajak adalah orang pribadi;
- memiliki KTP Provinsi DKI Jakarta;
- berusia paling sedikit 18 tahun atau telah menikah;
- memperoleh hak atas tanah dan/atau bangunan untuk pertama kali;
- perolehan melalui jual beli;
- objek berupa rumah tapak atau tanah kosong;
- NPOP paling tinggi Rp500 juta.
Persyaratan “pertama kali” diperiksa berdasarkan data dalam sistem informasi manajemen pajak daerah Bapenda, termasuk memperhitungkan suami/istri sesuai ketentuan Kepgub.
8. Contoh Perhitungan Rumah Pertama Rp500 Juta
Sebagai ilustrasi, Bapenda DKI memberikan contoh rumah pertama dengan NPOP Rp500 juta.
| NPOP | Rp500.000.000 |
| NPOPTKP | Rp250.000.000 |
| Dasar pengenaan | Rp250.000.000 |
| BPHTB normal 5% | Rp12.500.000 |
| Pengurangan 50% | Rp6.250.000 |
| BPHTB setelah fasilitas | Rp6.250.000 |
Contoh tersebut merupakan ilustrasi dengan asumsi seluruh persyaratan kategori rumah pertama terpenuhi.
9. BPHTB Warisan: Jangan Lupa NPOPTKP Rp1 Miliar
Khusus perolehan hak karena hibah wasiat atau waris yang diterima orang pribadi yang mempunyai hubungan keluarga sedarah dalam garis keturunan lurus satu derajat ke atas atau satu derajat ke bawah dengan pemberi hibah wasiat/waris, termasuk suami/istri, NPOPTKP ditetapkan sebesar Rp1 miliar.
Dengan demikian, perhitungan BPHTB warisan tidak cukup hanya melihat “diskon 50%”. Harus dihitung terlebih dahulu NPOP, NPOPTKP, BPHTB terutang, kemudian diterapkan fasilitas pengurangan apabila memenuhi kriteria.
10. Rumus Dasar BPHTB Jakarta
diterapkan pengurangan pokok sesuai kategorinya.
11. Jangan Keliru antara Pengurangan 50%, Pengurangan 75% dan Pembebasan
| Fasilitas | Ketentuan |
|---|---|
| Pengurangan 75% | Untuk kategori huruf A–E, antara lain kepentingan sosial/pendidikan/kesehatan, kelompok veteran/PNS/TNI/Polri tertentu, program pendaftaran tanah, serta kategori rumah pertama tertentu dengan NPOP sampai Rp1 miliar. |
| Pengurangan 50% | Untuk kategori huruf F–V, dengan pengecualian mekanisme khusus huruf K. |
| Pembebasan | Diberikan secara jabatan kepada wajib pajak yang memperoleh hak sebagai bagian dari program pemerintah pusat/daerah berupa kemudahan pembangunan dan perolehan rumah pertama bagi masyarakat berpenghasilan rendah yang memenuhi kriteria. |
12. Apakah Wajib Mengajukan Permohonan?
Untuk pengurangan yang diatur dalam Kepgub 450/2026, mekanismenya adalah secara jabatan.
TAHAP 1
TAHAP 2
TAHAP 3
fasilitas pengurangan BPHTB diberikan sesuai ketentuan yang berlaku.
Secara jabatan berarti fasilitas diberikan berdasarkan kriteria yang ditetapkan dalam regulasi. Hal ini tidak berarti seluruh transaksi BPHTB otomatis memperoleh pengurangan.
13. Dokumen dan Data Tetap Harus Benar
“Secara jabatan” bukan berarti wajib pajak boleh mengabaikan dokumen.
Data perolehan hak tetap harus benar dan dapat diverifikasi.
- Identitas wajib pajak;
- NIK/KTP;
- dokumen perolehan hak;
- sertifikat atau dokumen pertanahan;
- data objek pajak;
- NPOP;
- NJOP apabila menjadi faktor pembanding sesuai jenis transaksi;
- dokumen kewarisan untuk kasus waris;
- dokumen hibah untuk kasus hibah;
- data status kepemilikan sebelumnya;
- data kepemilikan suami/istri untuk kategori perolehan pertama kali;
- dokumen badan usaha untuk transaksi korporasi.
14. Siapa yang Paling Perlu Memeriksa Fasilitas Ini?
| Kelompok | Potensi Fasilitas |
|---|---|
| Ahli waris | 50% |
| Penerima hibah wasiat | 50% |
| Penerima hibah keluarga sedarah garis lurus 1 derajat | 50% |
| Pembeli rumah pertama tertentu | 50% |
| Badan usaha merger/peleburan | 50% |
| BUMD dalam penyertaan modal Pemda | 50% |
| Pemegang hak baru di atas tanah HPL tertentu | 50% |
15. Kesimpulan
BPHTB Jakarta pada 2026 tidak selalu harus dibayar penuh.
Berdasarkan Kepgub DKI Jakarta Nomor 450 Tahun 2026, terdapat 17 kategori pada huruf F sampai V yang memperoleh
pengurangan pokok BPHTB sebesar 50%, dengan catatan khusus untuk kategori huruf K yang menggunakan formula porsi BPHTB atas bangunan.
Kategori tersebut mencakup antara lain waris, hibah wasiat, hibah keluarga, rumah pertama tertentu, perpanjangan hak, tanah pengganti untuk kepentingan umum, tanah eks desa/eks kota praja, tanah HPL tertentu, merger dan peleburan usaha, BUMD, serta beberapa kategori hak baru lainnya.
Yang paling penting: pastikan jenis perolehan hak Anda tepat sebelum menghitung BPHTB. Jangan langsung membayar berdasarkan hitungan umum sebelum memeriksa apakah terdapat fasilitas pengurangan.
16. Checklist Sebelum Membayar BPHTB
☐ Apa jenis perolehan hak saya?
☐ Apakah termasuk kategori F–V?
☐ Apakah saya memperoleh hak karena waris?
☐ Apakah saya memperoleh hak melalui hibah/hibah wasiat?
☐ Apakah saya membeli rumah pertama?
☐ Apakah NPOP memenuhi batas yang ditentukan?
☐ Apakah NPOPTKP sudah dihitung dengan benar?
☐ Apakah data suami/istri mempengaruhi status perolehan pertama?
☐ Apakah objek tanah/bangunan sesuai dengan dokumen?
☐ Apakah pengurangan 50% sudah tercermin dalam pelaporan BPHTB?
☐ Jika tidak muncul, apakah kategori dan data saya sudah benar?
17. Dasar Hukum
| Regulasi | Materi Penting |
|---|---|
| UU Nomor 1 Tahun 2022 | Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah |
| PP Nomor 35 Tahun 2023 | Ketentuan Umum Pajak Daerah dan Retribusi Daerah |
| Perda DKI Jakarta Nomor 1 Tahun 2024 | Pajak Daerah dan Retribusi Daerah, termasuk BPHTB |
| Pergub DKI Jakarta Nomor 27 Tahun 2025 | Administrasi dan tata cara keringanan, pengurangan dan pembebasan pajak daerah |
| Kepgub DKI Jakarta Nomor 450 Tahun 2026 | Kriteria pemberian pengurangan dan pembebasan pokok BPHTB |
CATATAN REDAKSI
Artikel ini disusun berdasarkan ketentuan yang berlaku dan sumber resmi Pemerintah Provinsi DKI Jakarta yang tersedia sampai dengan
20 September 2026.
BINA BANGUN BANGSA
Media Informasi • Hukum • Kebijakan Publik