 Dr. Mulyadin Malik: Desa Harus Menjadi Kekuatan Ekonomi dan Masa Depan Bangsa
 Buku: REKONSTRUKSI HUKUM NASIONAL DAN KEADILAN EKONOMI: DARI DAS SOLLEN MENUJU DAS SEIN
 Pengukuhan Pengurus BKKKS Provinsi DKI Jakarta Masa Bakti 2026–2031
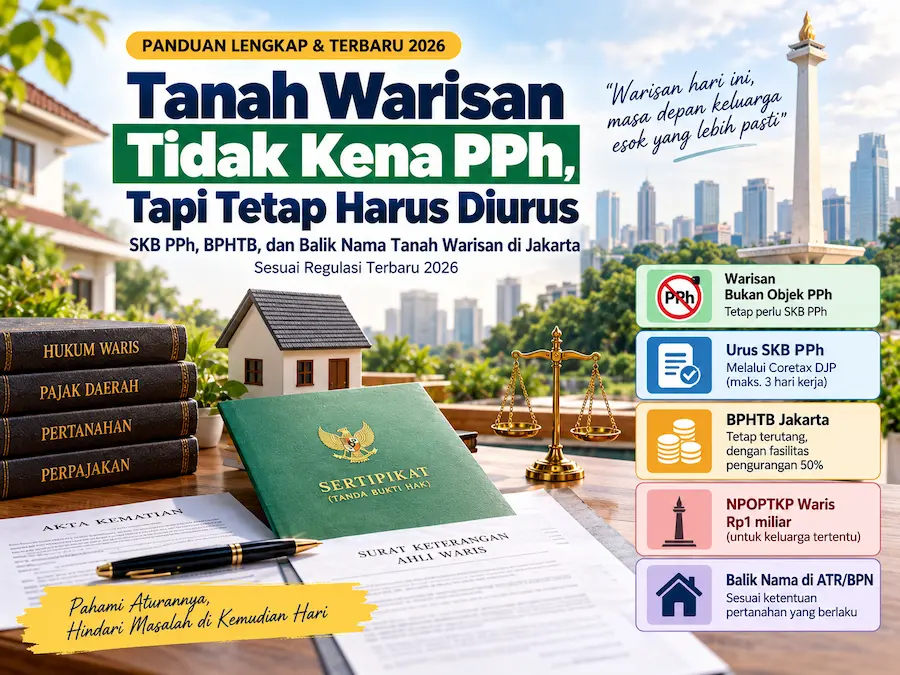
TANAH WARISAN TIDAK KENA PPh, TAPI BUKAN BERARTI BEBAS SEMUA PAJAK
Panduan terbaru mengurus SKB PPh, BPHTB dan balik nama tanah warisan di Jakarta
Apakah tanah warisan dikenai pajak?
Jawabannya tidak sesederhana “ya” atau “tidak”.
Warisan bukan objek Pajak Penghasilan (PPh), tetapi proses pengalihan dan pendaftaran hak atas tanah warisan tetap mempunyai kewajiban administrasi perpajakan dan pertanahan.
Khusus di Jakarta, ketentuan BPHTB juga mengalami perkembangan penting. Sejak berlakunya Kepgub DKI Jakarta Nomor 450 Tahun 2026, perolehan hak atas tanah dan/atau bangunan karena waris termasuk kategori yang memperoleh pengurangan pokok BPHTB sebesar 50%, dengan tetap memperhatikan NPOPTKP dan persyaratan yang berlaku.
Ringkasnya, Apa yang Harus Diurus?
| PPh atas warisan | Bukan objek PPh |
| SKB PPh | Tetap diperlukan sebagai bukti administratif pengecualian PPh |
| BPHTB Jakarta | Tetap harus dianalisis sesuai Perda dan fasilitas yang berlaku |
| NPOPTKP waris tertentu | Rp1 miliar untuk hubungan keluarga yang memenuhi ketentuan |
| Fasilitas Jakarta 2026 | Pengurangan pokok BPHTB 50% untuk perolehan karena waris |
1. Warisan Bukan Objek PPh
Dalam ketentuan Pajak Penghasilan, harta warisan yang diterima ahli waris bukan merupakan objek PPh. DJP secara khusus telah menjelaskan bahwa pengalihan hak atas tanah dan/atau bangunan karena warisan dikecualikan dari pengenaan PPh.
Dengan demikian, ahli waris tidak seharusnya dikenakan PPh Final hanya karena menerima tanah atau bangunan sebagai warisan.
Namun, pengecualian tersebut tetap membutuhkan pembuktian administratif melalui Surat Keterangan Bebas (SKB) PPh.
2. Mengapa Masih Harus Mengurus SKB PPh?
Di sinilah sering terjadi kesalahpahaman. “Warisan bukan objek PPh” tidak berarti seluruh proses administrasi perpajakannya otomatis hilang.
DJP menempatkan SKB PPh sebagai dokumen formal untuk menunjukkan bahwa pengalihan hak atas tanah dan/atau bangunan tersebut merupakan pengalihan karena warisan yang memperoleh pengecualian dari kewajiban pembayaran atau pemungutan PPh.
Dasar administrasinya antara lain terdapat dalam PMK Nomor 81 Tahun 2024 sebagaimana telah beberapa kali
diubah, dengan perubahan terbaru melalui PMK Nomor 1 Tahun 2026. PMK 1/2026 berlaku sejak 22 Januari 2026.
3. Cara Mengurus SKB PPh Warisan
Permohonan menggunakan NIK/data perpajakan ahli waris, bukan identitas pewaris.
Permohonan dapat dilakukan secara daring melalui layanan administrasi perpajakan.
Pilih layanan SKB PPh dan sublayanan pengalihan hak atas tanah dan/atau bangunan.
Lengkapi dokumen waris, identitas dan dokumen objek tanah.
DJP menjelaskan permohonan diproses maksimal 3 hari kerja setelah diterima lengkap.
4. Dokumen yang Perlu Disiapkan
| Kelompok | Dokumen | Keterangan |
|---|---|---|
| Pewaris | Surat/akta kematian | Membuktikan peristiwa kematian |
| Ahli Waris | KTP/NIK, KK | Identitas penerima warisan |
| Kewarisan | Surat Keterangan Ahli Waris/dokumen sejenis | Membuktikan kedudukan ahli waris |
| Pembagian | Surat Pernyataan Pembagian Waris | Terutama bila ahli waris lebih dari satu |
| Objek Tanah | Sertifikat, SPPT PBB dan data terkait | Harus konsisten dengan data objek |
⚠️ SKB PPh BUKAN TANPA SYARAT
PER-8/PJ/2025 menempatkan kepatuhan perpajakan ahli waris sebagai bagian penting dalam proses SKB.
- SPT Tahunan yang menjadi kewajiban ahli waris harus telah disampaikan sesuai ketentuan;
- bagi PKP, kewajiban SPT Masa PPN harus dipenuhi sesuai ketentuan;
- tidak memiliki tunggakan pajak, atau telah memperoleh persetujuan angsuran/penundaan;
- tidak sedang dalam proses perkara pidana perpajakan.
Yang tidak lagi menjadi fokus utama adalah validasi SPT pewaris sebagaimana persyaratan lama.
5. BPHTB Warisan di Jakarta: Ini yang Paling Penting
BPHTB berbeda dengan PPh. BPHTB merupakan pajak daerah yang dipungut Pemerintah Provinsi DKI Jakarta berdasarkan
Perda DKI Jakarta Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah.
Perda tersebut masih berstatus berlaku.
Dalam Perda tersebut, waris termasuk objek BPHTB karena merupakan salah satu bentuk perolehan hak atas tanah dan/atau bangunan.
ANGKA PENTING BPHTB JAKARTA
| Tarif BPHTB | 5% |
| NPOPTKP umum perolehan pertama | Rp250 juta |
| NPOPTKP waris/hibah wasiat keluarga tertentu | Rp1 miliar |
| Pengurangan pokok BPHTB karena waris | 50% |
6. NPOPTKP Warisan di Jakarta Bisa Rp1 Miliar
Ini merupakan salah satu bagian yang paling penting bagi masyarakat Jakarta.
Perda DKI Jakarta Nomor 1 Tahun 2024 menetapkan NPOPTKP sebesar Rp1.000.000.000 untuk perolehan karena hibah wasiat atau waris yang diterima orang pribadi yang mempunyai hubungan keluarga sedarah dalam garis keturunan lurus satu derajat ke atas atau satu derajat ke bawah dengan pemberi waris, termasuk suami/istri.
Jika nilai perolehan yang menjadi dasar BPHTB adalah Rp900 juta dan ahli waris memenuhi kriteria NPOPTKP Rp1 miliar, maka secara matematis dasar pengenaan setelah NPOPTKP menjadi nihil.
Rp900 juta − Rp1 miliar = nihil
7. Fasilitas Baru yang Berlaku di Jakarta: Pengurangan 50%
PENTING: JANGAN LAGI MENGGUNAKAN PERGUB 23/2023
Pergub DKI Jakarta Nomor 23 Tahun 2023 yang dahulu mengatur pembebasan BPHTB untuk perolehan hak pertama telah dicabut oleh Pergub DKI Jakarta Nomor 27 Tahun 2025.
Untuk kondisi saat ini, kriteria pengurangan dan pembebasan pokok BPHTB mengacu antara lain pada Kepgub DKI Jakarta Nomor 450 Tahun 2026.
Kepgub 450 Tahun 2026 menggantikan Kepgub 840 Tahun 2025.
Dalam lampirannya, wajib pajak yang memperoleh hak atas tanah dan/atau bangunan karena waris termasuk kelompok yang memperoleh pengurangan pokok BPHTB sebesar 50%.
8. Contoh Perhitungan BPHTB Warisan di Jakarta
Contoh berikut hanya untuk memudahkan pemahaman. Penghitungan konkret harus menggunakan NPOP yang berlaku dan memastikan hubungan keluarga serta kriteria fasilitas terpenuhi.
| Komponen | Nilai |
|---|---|
| NPOP | Rp2.000.000.000 |
| NPOPTKP waris | Rp1.000.000.000 |
| Dasar pengenaan setelah NPOPTKP | Rp1.000.000.000 |
| Tarif BPHTB | 5% |
| BPHTB sebelum fasilitas | Rp50.000.000 |
| Pengurangan pokok 50% | Rp25.000.000 |
| BPHTB setelah pengurangan | Rp25.000.000 |
Contoh ini menggunakan asumsi ahli waris memenuhi kriteria NPOPTKP Rp1 miliar dan fasilitas pengurangan 50%. Kasus konkret harus diperiksa berdasarkan dokumen dan data BPHTB yang sebenarnya.
9. Kapan BPHTB Warisan Terutang di Jakarta?
Ini juga penting karena masyarakat sering mengira BPHTB baru muncul ketika sertifikat sudah selesai dibalik nama.
Perda DKI Jakarta Nomor 1 Tahun 2024 mengatur bahwa untuk perolehan karena waris, saat terutangnya BPHTB ditetapkan pada saat penerima waris atau pihak yang diberi kuasa oleh penerima waris mendaftarkan peralihan haknya ke kantor bidang pertanahan.
Artinya:
Proses BPHTB warisan harus dilihat dalam kaitannya dengan proses pendaftaran peralihan hak di Kantor Pertanahan.
10. Bagaimana Proses Balik Nama di ATR/BPN?
Dari perspektif pertanahan, pewarisan merupakan salah satu bentuk peralihan hak.
Untuk tanah yang telah terdaftar, PP 24 Tahun 1997 Pasal 42 mengatur dokumen utama yang diperlukan untuk pendaftaran peralihan hak karena pewarisan.
| Kondisi | Pendaftaran |
|---|---|
| Ahli waris tunggal | Dapat didaftarkan kepada ahli waris berdasarkan bukti ahli waris dan dokumen yang dipersyaratkan. |
| Ahli waris lebih dari satu + ada akta pembagian waris | Dapat didaftarkan kepada penerima tertentu sesuai pembagian waris. |
| Ahli waris lebih dari satu + belum ada pembagian | Hak dapat didaftarkan sebagai hak bersama para penerima waris. |
Catatan mengenai PPAT:
Tidak tepat mengatakan bahwa setiap pendaftaran waris selalu wajib menggunakan akta PPAT yang sama. Dokumen yang diperlukan bergantung pada konstruksi pewarisan dan pembagian haknya. PP 24/1997 Pasal 42 secara khusus mengatur
pendaftaran peralihan hak karena pewarisan.
11. Alur Lengkap Tanah Warisan di Jakarta
12. Jangan Salah: PPh dan BPHTB Adalah Dua Hal Berbeda
| Aspek | PPh | BPHTB Jakarta |
|---|---|---|
| Jenis pajak | Pajak pusat | Pajak daerah |
| Administrasi | DJP/KPP | Pemprov Jakarta/Bapenda |
| Warisan | Bukan objek PPh | Termasuk objek BPHTB |
| Fasilitas | SKB PPh | NPOPTKP + pengurangan sesuai ketentuan Jakarta |
| Regulator | Kementerian Keuangan/DJP | Pemprov DKI Jakarta |
13. Bagaimana Jika Tanah Belum Bersertifikat?
Jika tanah warisan belum terdaftar atau belum memiliki sertifikat, kasusnya berbeda dari sekadar balik nama sertifikat.
Harus diperiksa terlebih dahulu dasar penguasaan dan bukti haknya, riwayat tanah, data fisik dan data yuridis, serta kemungkinan adanya sengketa atau klaim pihak lain.
Selanjutnya proses pendaftaran tanah dilakukan sesuai ketentuan ATR/BPN.
Jangan samakan:
- SHM warisan;
- HGB warisan;
- tanah belum terdaftar;
- tanah dengan girik/bukti lama;
- tanah dengan data yuridis tidak sinkron;
- tanah yang sedang bersengketa.
14. Jika SKB PPh Ditolak atau Dikembalikan
Penolakan atau pengembalian permohonan SKB tidak otomatis berarti ahli waris harus membayar PPh.
Pertama-tama periksa alasan administratifnya.
- Data NIK/identitas tidak sesuai;
- dokumen ahli waris tidak lengkap;
- dokumen pembagian waris belum sesuai;
- data sertifikat berbeda;
- data objek tanah tidak sinkron;
- kewajiban SPT ahli waris belum terpenuhi;
- terdapat tunggakan pajak;
- persyaratan administratif lainnya belum terpenuhi.
JANGAN LANGSUNG MEMBAYAR PPh HANYA KARENA PERMOHONAN TERKENDALA
Minta penjelasan mengenai alasan pengembalian/penolakan dan perbaiki dokumen atau data yang menjadi masalah sesuai ketentuan.
15. Checklist Ahli Waris
☐ Akta/surat kematian pewaris
☐ KTP/NIK ahli waris
☐ Kartu Keluarga
☐ Surat Keterangan Ahli Waris/dokumen pembuktian ahli waris
☐ Surat Pernyataan Pembagian Waris
☐ Sertifikat tanah
☐ SPPT PBB/data objek tanah
☐ Pemeriksaan kesesuaian data sertifikat
☐ Pengajuan SKB PPh
☐ Pemeriksaan kepatuhan pajak ahli waris
☐ Penghitungan NPOP dan NPOPTKP BPHTB
☐ Pemeriksaan fasilitas pengurangan BPHTB Jakarta
☐ Dokumen pendaftaran peralihan hak
☐ Pendaftaran peralihan hak di Kantor Pertanahan
KHUSUS WARGA JAKARTA
Untuk kasus tanah warisan di Jakarta, jangan hanya bertanya:
“Berapa pajaknya?”
Yang harus diperiksa adalah:
- Apakah waris tersebut memperoleh SKB PPh?
- Apakah ahli waris memenuhi NPOPTKP Rp1 miliar?
- Apakah termasuk kriteria pengurangan BPHTB 50%?
- Apakah dokumen waris dan tanah lengkap?
- Apakah data sertifikat sesuai dengan dokumen kewarisan?
Dengan empat pemeriksaan tersebut, potensi kesalahan pembayaran pajak
dan penolakan administrasi dapat diminimalkan.
16. Kesimpulan
Tanah atau bangunan yang diterima karena warisan bukan objek PPh. Namun, untuk proses pengalihan hak diperlukan administrasi SKB PPh kepada DJP.
Di Jakarta, persoalan BPHTB harus dianalisis secara terpisah. Berdasarkan Perda DKI Jakarta Nomor 1 Tahun 2024, tarif BPHTB adalah 5% dan untuk waris dalam hubungan keluarga tertentu NPOPTKP ditetapkan Rp1 miliar.
Yang sangat penting, berdasarkan Kepgub DKI Jakarta Nomor 450 Tahun 2026, perolehan hak karena waris termasuk kategori yang memperoleh pengurangan pokok BPHTB sebesar 50% sesuai kriteria yang ditetapkan.
Kepgub tersebut menggantikan Kepgub 840 Tahun 2025.
Setelah aspek perpajakan dan kewarisan dipenuhi, proses dilanjutkan dengan pendaftaran peralihan hak di Kantor Pertanahan sesuai ketentuan ATR/BPN.
WARISAN
→
SKB PPh
→
BPHTB
→
ATR/BPN
→
BALIK NAMA
17. FAQ: Pertanyaan yang Sering Diajukan
18. Dasar Hukum Utama
| Regulasi | Pokok Relevansi |
|---|---|
| UU PPh sebagaimana diubah terakhir dengan UU HPP | Warisan bukan objek PPh |
| PMK 81 Tahun 2024 jo. perubahan terakhir PMK 1 Tahun 2026 | Administrasi perpajakan dan pengecualian PPh pengalihan karena waris |
| PER-8/PJ/2025 | Tata cara layanan administrasi dan SKB PPh waris |
| UU 1 Tahun 2022 tentang HKPD | Dasar rezim BPHTB daerah |
| Perda DKI Jakarta 1 Tahun 2024 | Dasar pemungutan BPHTB Jakarta, tarif dan NPOPTKP |
| Pergub DKI Jakarta 27 Tahun 2025 | Administrasi keringanan, pengurangan dan pembebasan pajak daerah |
| Kepgub DKI Jakarta 450 Tahun 2026 | Kriteria pengurangan/pembebasan pokok BPHTB; waris memperoleh pengurangan 50% |
| PP 24 Tahun 1997 jo. PP 18 Tahun 2021 | Pendaftaran peralihan hak karena pewarisan |
CATATAN REDAKSI BINA BANGUN BANGSA
Artikel ini disusun sebagai informasi edukatif mengenai perpajakan dan
pertanahan, dengan fokus pada objek tanah/bangunan yang diperoleh karena
warisan di wilayah Jakarta.
BINA BANGUN BANGSA
Media Informasi • Konsultasi Hukum • Pertanahan • Kebijakan Publik