 TANAH WARISAN TIDAK DIKENAI PPh, TETAPI TETAP HARUS DIURUS
 Dr. Mulyadin Malik: Desa Harus Menjadi Kekuatan Ekonomi dan Masa Depan Bangsa
 Buku: REKONSTRUKSI HUKUM NASIONAL DAN KEADILAN EKONOMI: DARI DAS SOLLEN MENUJU DAS SEIN
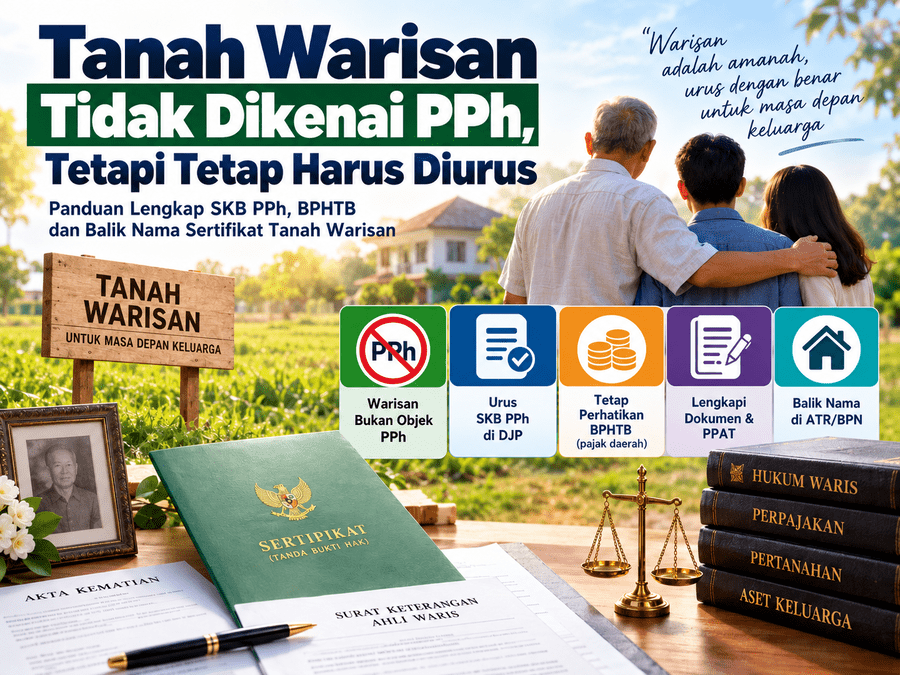
TANAH WARISAN TIDAK DIKENAI PPh, TETAPI TETAP HARUS DIURUS
Panduan SKB PPh, BPHTB, PPAT dan Balik Nama Sertifikat Tanah Warisan
Banyak masyarakat masih salah memahami “pajak warisan”.
Tanah atau bangunan yang diperoleh karena warisan bukan merupakan objek Pajak Penghasilan (PPh).
Namun, proses pengalihan hak dan balik nama sertifikat tetap memerlukan administrasi perpajakan
dan pertanahan yang benar, termasuk pengajuan Surat Keterangan Bebas (SKB) PPh
serta penyelesaian BPHTB sesuai ketentuan yang berlaku.
Warisan Bukan Objek PPh
Secara hukum perpajakan, warisan termasuk penghasilan yang bukan merupakan objek Pajak Penghasilan.
Karena itu, seseorang yang memperoleh tanah atau bangunan dari pewaris tidak dikenai PPh hanya karena
menerima harta tersebut sebagai warisan.
Namun, untuk kepentingan administrasi pengalihan hak atas tanah dan/atau bangunan,
ahli waris tetap perlu memperoleh SKB PPh sesuai mekanisme perpajakan.
SKB tersebut menjadi dasar administratif bahwa pengalihan hak karena warisan dikecualikan
dari kewajiban pembayaran atau pemungutan PPh.
POIN PENTING
Warisan bukan objek PPh bukan berarti ahli waris tidak perlu melakukan
administrasi perpajakan. Untuk proses pengalihan hak tanah/bangunan karena warisan,
SKB PPh tetap menjadi bagian penting dari administrasinya.
Apa Itu SKB PPh Warisan?
SKB PPh adalah Surat Keterangan Bebas Pajak Penghasilan yang menunjukkan
bahwa pengalihan hak atas tanah dan/atau bangunan karena warisan memperoleh pengecualian
dari kewajiban PPh sesuai ketentuan perpajakan.
Permohonan dapat dilakukan oleh ahli waris melalui administrasi perpajakan yang berlaku,
termasuk melalui Coretax DJP atau melalui Kantor Pelayanan Pajak (KPP)
sesuai mekanisme yang ditetapkan DJP.
Pengajuan SKB PPh Melalui Coretax
Login ke Coretax DJP
Pilih menu layanan administrasi perpajakan
Pilih layanan SKB PPh yang berkaitan dengan pengalihan hak atas tanah/bangunan
Lengkapi data dan unggah dokumen persyaratan
Tunggu penelitian dan penerbitan SKB sesuai ketentuan
DJP menjelaskan bahwa permohonan SKB PPh warisan dapat diajukan secara tertulis kepada KPP
atau secara daring melalui Coretax. Apabila dokumen telah diterima lengkap, permohonan
ditindaklanjuti dalam jangka waktu yang ditentukan oleh ketentuan pelayanan DJP.
Dokumen yang Sebaiknya Disiapkan
| Kelompok | Dokumen |
|---|---|
| Pewaris | Akta/surat kematian dan identitas pewaris |
| Ahli Waris | KTP/NIK, KK dan dokumen yang membuktikan hubungan dengan pewaris |
| Kewarisan | Surat Keterangan Ahli Waris atau dokumen pembuktian ahli waris yang sah |
| Pembagian Waris | Surat Pernyataan Pembagian Waris dan dokumen pembagian lainnya bila diperlukan |
| Tanah/Bangunan | Sertifikat, data objek tanah/bangunan dan dokumen pertanahan terkait |
| Pajak | Dokumen perpajakan yang dipersyaratkan serta data PBB bila diperlukan |
CATATAN:
Kelengkapan dokumen harus disesuaikan dengan kondisi konkret kasus dan persyaratan
administrasi DJP pada saat permohonan diajukan.
Kalau Ahli Waris Lebih dari Satu
Dalam suatu pewarisan, ahli waris dapat berjumlah lebih dari satu orang.
Karena itu, dokumen kewarisan harus menjelaskan dengan jelas siapa saja ahli waris
dan bagaimana pembagian hak atas harta warisan tersebut.
Dalam kondisi tertentu, salah satu ahli waris dapat mengajukan permohonan dengan
melampirkan dokumen pembagian waris yang menunjukkan persetujuan dan pembagian hak
para ahli waris sesuai ketentuan.
Hal yang perlu diperhatikan adalah bahwa SKB PPh dan pembagian hak atas tanah
merupakan dua aspek administrasi yang berbeda. SKB menyelesaikan aspek PPh,
sedangkan status dan pemegang hak akhirnya harus didaftarkan sesuai ketentuan pertanahan.
SKB PPh Bukan Berarti Bebas BPHTB
SKB PPh hanya berkaitan dengan Pajak Penghasilan.
BPHTB merupakan pajak daerah yang mempunyai rezim dan ketentuan tersendiri.
PPh
Pengalihan hak atas tanah dan/atau bangunan karena warisan dikecualikan dari
pengenaan PPh sesuai ketentuan yang berlaku dan administrasinya dibuktikan
melalui SKB PPh.
BPHTB
BPHTB merupakan pajak daerah atas perolehan hak atas tanah dan/atau bangunan.
Perolehan karena warisan termasuk salah satu bentuk perolehan hak yang perlu
diperhatikan dalam penghitungan BPHTB sesuai UU HKPD dan Perda daerah tempat
objek tanah berada.
Karena BPHTB merupakan pajak daerah, besaran dan penerapannya harus dilihat
berdasarkan Peraturan Daerah yang berlaku di lokasi objek tanah.
NPOPTKP Warisan: Jangan Salah Memahami Rp300 Juta
Dalam rezim BPHTB, terdapat Nilai Perolehan Objek Pajak Tidak Kena Pajak
(NPOPTKP). UU HKPD menetapkan batas minimal tertentu untuk perolehan
karena waris atau hibah wasiat dalam hubungan keluarga tertentu.
Salah satu angka yang sering muncul adalah Rp300 juta.
Namun angka tersebut tidak boleh langsung dimaknai sebagai “warisan pasti bebas
BPHTB Rp300 juta”.
Yang benar:
NPOPTKP untuk perolehan karena waris mengikuti ketentuan UU HKPD dan
Perda daerah tempat tanah berada. Oleh karena itu,
penghitungan konkret harus melihat Perda yang berlaku pada saat transaksi/perolehan.
Contoh Perhitungan BPHTB
Misalnya nilai yang menjadi dasar pengenaan BPHTB secara ilustratif adalah:
Nilai Perolehan: Rp1.000.000.000
NPOPTKP: Rp300.000.000
Dasar pengenaan: Rp700.000.000
Contoh tarif: 5%
Contoh BPHTB: Rp35.000.000
Perhitungan di atas hanya ilustrasi. Besaran sebenarnya harus dihitung
berdasarkan ketentuan BPHTB dan Perda yang berlaku di daerah tempat objek tanah
berada.
Bagaimana dengan Balik Nama di ATR/BPN?
Dari perspektif hukum pertanahan, pewarisan merupakan salah satu bentuk
peralihan hak.
PP Nomor 24 Tahun 1997 tentang Pendaftaran Tanah mengatur bahwa peralihan
hak karena pewarisan terjadi karena hukum pada saat pemegang hak meninggal dunia.
Namun, peralihan tersebut tetap harus didaftarkan agar data pertanahan
memberikan kepastian dan perlindungan hukum kepada para ahli waris.
Untuk tanah yang sudah terdaftar, dokumen yang berkaitan dengan hak atas tanah,
kematian pemegang hak dan bukti sebagai ahli waris menjadi bagian penting
dalam proses pendaftaran peralihan hak.
ALUR SEDERHANA
1️⃣ Pewaris meninggal
↓
2️⃣ Tentukan ahli waris
↓
3️⃣ Pastikan status dan dokumen tanah
↓
4️⃣ Tentukan pembagian waris
↓
5️⃣ Ajukan SKB PPh
↓
6️⃣ Hitung/selesaikan BPHTB sesuai Perda
↓
7️⃣ Lengkapi dokumen PPAT bila diperlukan
↓
8️⃣ Daftarkan peralihan hak di Kantor Pertanahan
↓
9️⃣ Sertifikat tercatat sesuai penerima hak
Bagaimana Jika Tanah Belum Bersertifikat?
Ini merupakan kasus yang berbeda.
Apabila tanah warisan belum terdaftar atau belum memiliki sertifikat,
prosesnya tidak dapat langsung disebut sebagai “balik nama sertifikat”.
Terlebih dahulu harus diperiksa status penguasaan dan bukti haknya,
kemudian dilakukan proses pendaftaran tanah sesuai ketentuan yang berlaku.
Karena itu, tanah bersertifikat, tanah belum terdaftar, SHM, HGB,
tanah dengan data yuridis yang tidak sinkron, maupun tanah yang sedang
disengketakan tidak dapat diperlakukan dengan satu prosedur yang sama.
Bagaimana Jika SKB PPh Ditolak atau Dikembalikan?
Penolakan atau pengembalian permohonan tidak otomatis berarti ahli waris
harus membayar PPh.
Pertama-tama harus diperiksa alasan administratifnya.
- Apakah identitas ahli waris sudah benar?
- Apakah NIK/data perpajakan sesuai?
- Apakah dokumen kematian tersedia?
- Apakah bukti ahli waris sah?
- Apakah pembagian waris sudah jelas?
- Apakah data sertifikat sesuai?
- Apakah data objek tanah sesuai?
- Apakah terdapat perbedaan nama, luas atau alamat?
- Apakah dokumen yang diminta DJP sudah lengkap?
Jangan buru-buru membayar PPh.
Apabila terdapat kendala, minta dan periksa terlebih dahulu dasar serta alasan
administratifnya. Perbaiki dokumen atau data yang menjadi sumber masalah
sesuai ketentuan yang berlaku.
Warisan Tidak Boleh Dijadikan Label untuk Semua Transaksi
Setelah pewaris meninggal, dapat terjadi berbagai perbuatan hukum lanjutan.
Misalnya pembagian harta warisan, pengakhiran hak bersama, atau pengalihan
sebagian hak dari satu ahli waris kepada ahli waris lainnya.
Masing-masing harus dianalisis berdasarkan substansi perbuatan hukumnya.
Tidak semua transaksi yang terjadi setelah kematian pewaris otomatis memperoleh
perlakuan perpajakan yang sama seperti pewarisan murni.
Prinsipnya:
Jangan hanya melihat label “warisan”. Periksa siapa yang memperoleh hak,
dasar peralihannya, bagaimana pembagiannya dan apakah terdapat pengalihan
hak tambahan di antara para pihak.
Checklist Sebelum Mengurus Tanah Warisan
☐ Akta/surat kematian pewaris
☐ KTP/NIK seluruh ahli waris
☐ Kartu Keluarga
☐ Surat Keterangan Ahli Waris/dokumen pembuktian ahli waris
☐ Surat Pernyataan Pembagian Waris
☐ Sertifikat tanah
☐ Dokumen PBB/data objek tanah
☐ Pemeriksaan kesesuaian nama dan data sertifikat
☐ Pengajuan SKB PPh
☐ Perhitungan BPHTB berdasarkan Perda daerah
☐ Dokumen PPAT bila diperlukan
☐ Pengajuan peralihan hak ke Kantor Pertanahan
Kesimpulan
WARISAN BUKAN OBJEK PPh
Tanah atau bangunan yang diperoleh karena warisan tidak dikenai PPh sebagai
penghasilan warisan. Namun, pengalihan hak karena warisan tetap harus
memenuhi administrasi perpajakan, termasuk mekanisme SKB PPh.
Pada sisi lain, BPHTB merupakan pajak daerah yang harus
dianalisis tersendiri berdasarkan UU HKPD dan Perda daerah tempat objek tanah berada.
Setelah aspek kewarisan, perpajakan dan dokumen pendukung terpenuhi,
proses peralihan hak dilanjutkan sesuai ketentuan pertanahan dan pendaftaran
pada Kantor Pertanahan ATR/BPN.
SKB PPh → BPHTB → PPAT/DOKUMEN PERALIHAN → ATR/BPN → BALIK NAMA
Dasar Hukum dan Rujukan
- Ketentuan Pajak Penghasilan mengenai warisan sebagai penghasilan yang bukan objek PPh.
- PMK Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam rangka Pelaksanaan Sistem Inti Administrasi Perpajakan, sebagaimana telah beberapa kali diubah, termasuk PMK Nomor 1 Tahun 2026.
- PER-8/PJ/2025 mengenai layanan administrasi perpajakan.
- UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah (HKPD), khususnya rezim BPHTB.
- PP Nomor 24 Tahun 1997 tentang Pendaftaran Tanah beserta perubahan yang berlaku.
- Ketentuan teknis Kementerian ATR/BPN mengenai pendaftaran peralihan hak karena pewarisan.
CATATAN REDAKSI
Artikel ini merupakan materi edukasi hukum, perpajakan dan pertanahan.
Penerapan konkret dapat berbeda berdasarkan status tanah, jenis hak,
hubungan para ahli waris, dokumen kewarisan, pembagian warisan,
lokasi objek tanah dan Perda BPHTB yang berlaku.
Untuk perkara konkret, pemeriksaan dokumen dan konsultasi dengan PPAT,
Kantor Pertanahan, DJP/KPP atau profesional hukum yang berwenang tetap diperlukan.
BINA BANGUN BANGSA
Media Informasi, Konsultasi Hukum & Pembangunan Masyarakat